
【洞察】新冠感染人数超52万,开学季的“呼吸道大考”怎么答?
8月底,家里“神兽”的暑假余额正式清零,全国中小学陆续迎来秋季开学,大中院校也将进入集中返校期。数千万师生从四面八方汇聚校园,人员流动与聚集达到高峰。而就在开学前夕,中国疾控中心发布的数据显示,2026年7月全国报告新冠病毒感染新增确诊病例52.2万例,是6月(7.9万例)的6.61倍。返校季与疫情波动的交汇,令校园公共卫生和药品供应再度成为焦点。
校园聚集性疫情风险上升:新冠未退,多病原体共同流行
校园作为人员高度密集场所,教室、宿舍、食堂及校车等空间相对密闭、通风有限,极易造成病毒与细菌的飞沫及接触传播。流行性感冒、新冠病毒感染等呼吸道传染病潜伏期短、传染性强,极易在班级和学校内形成聚集性发病。
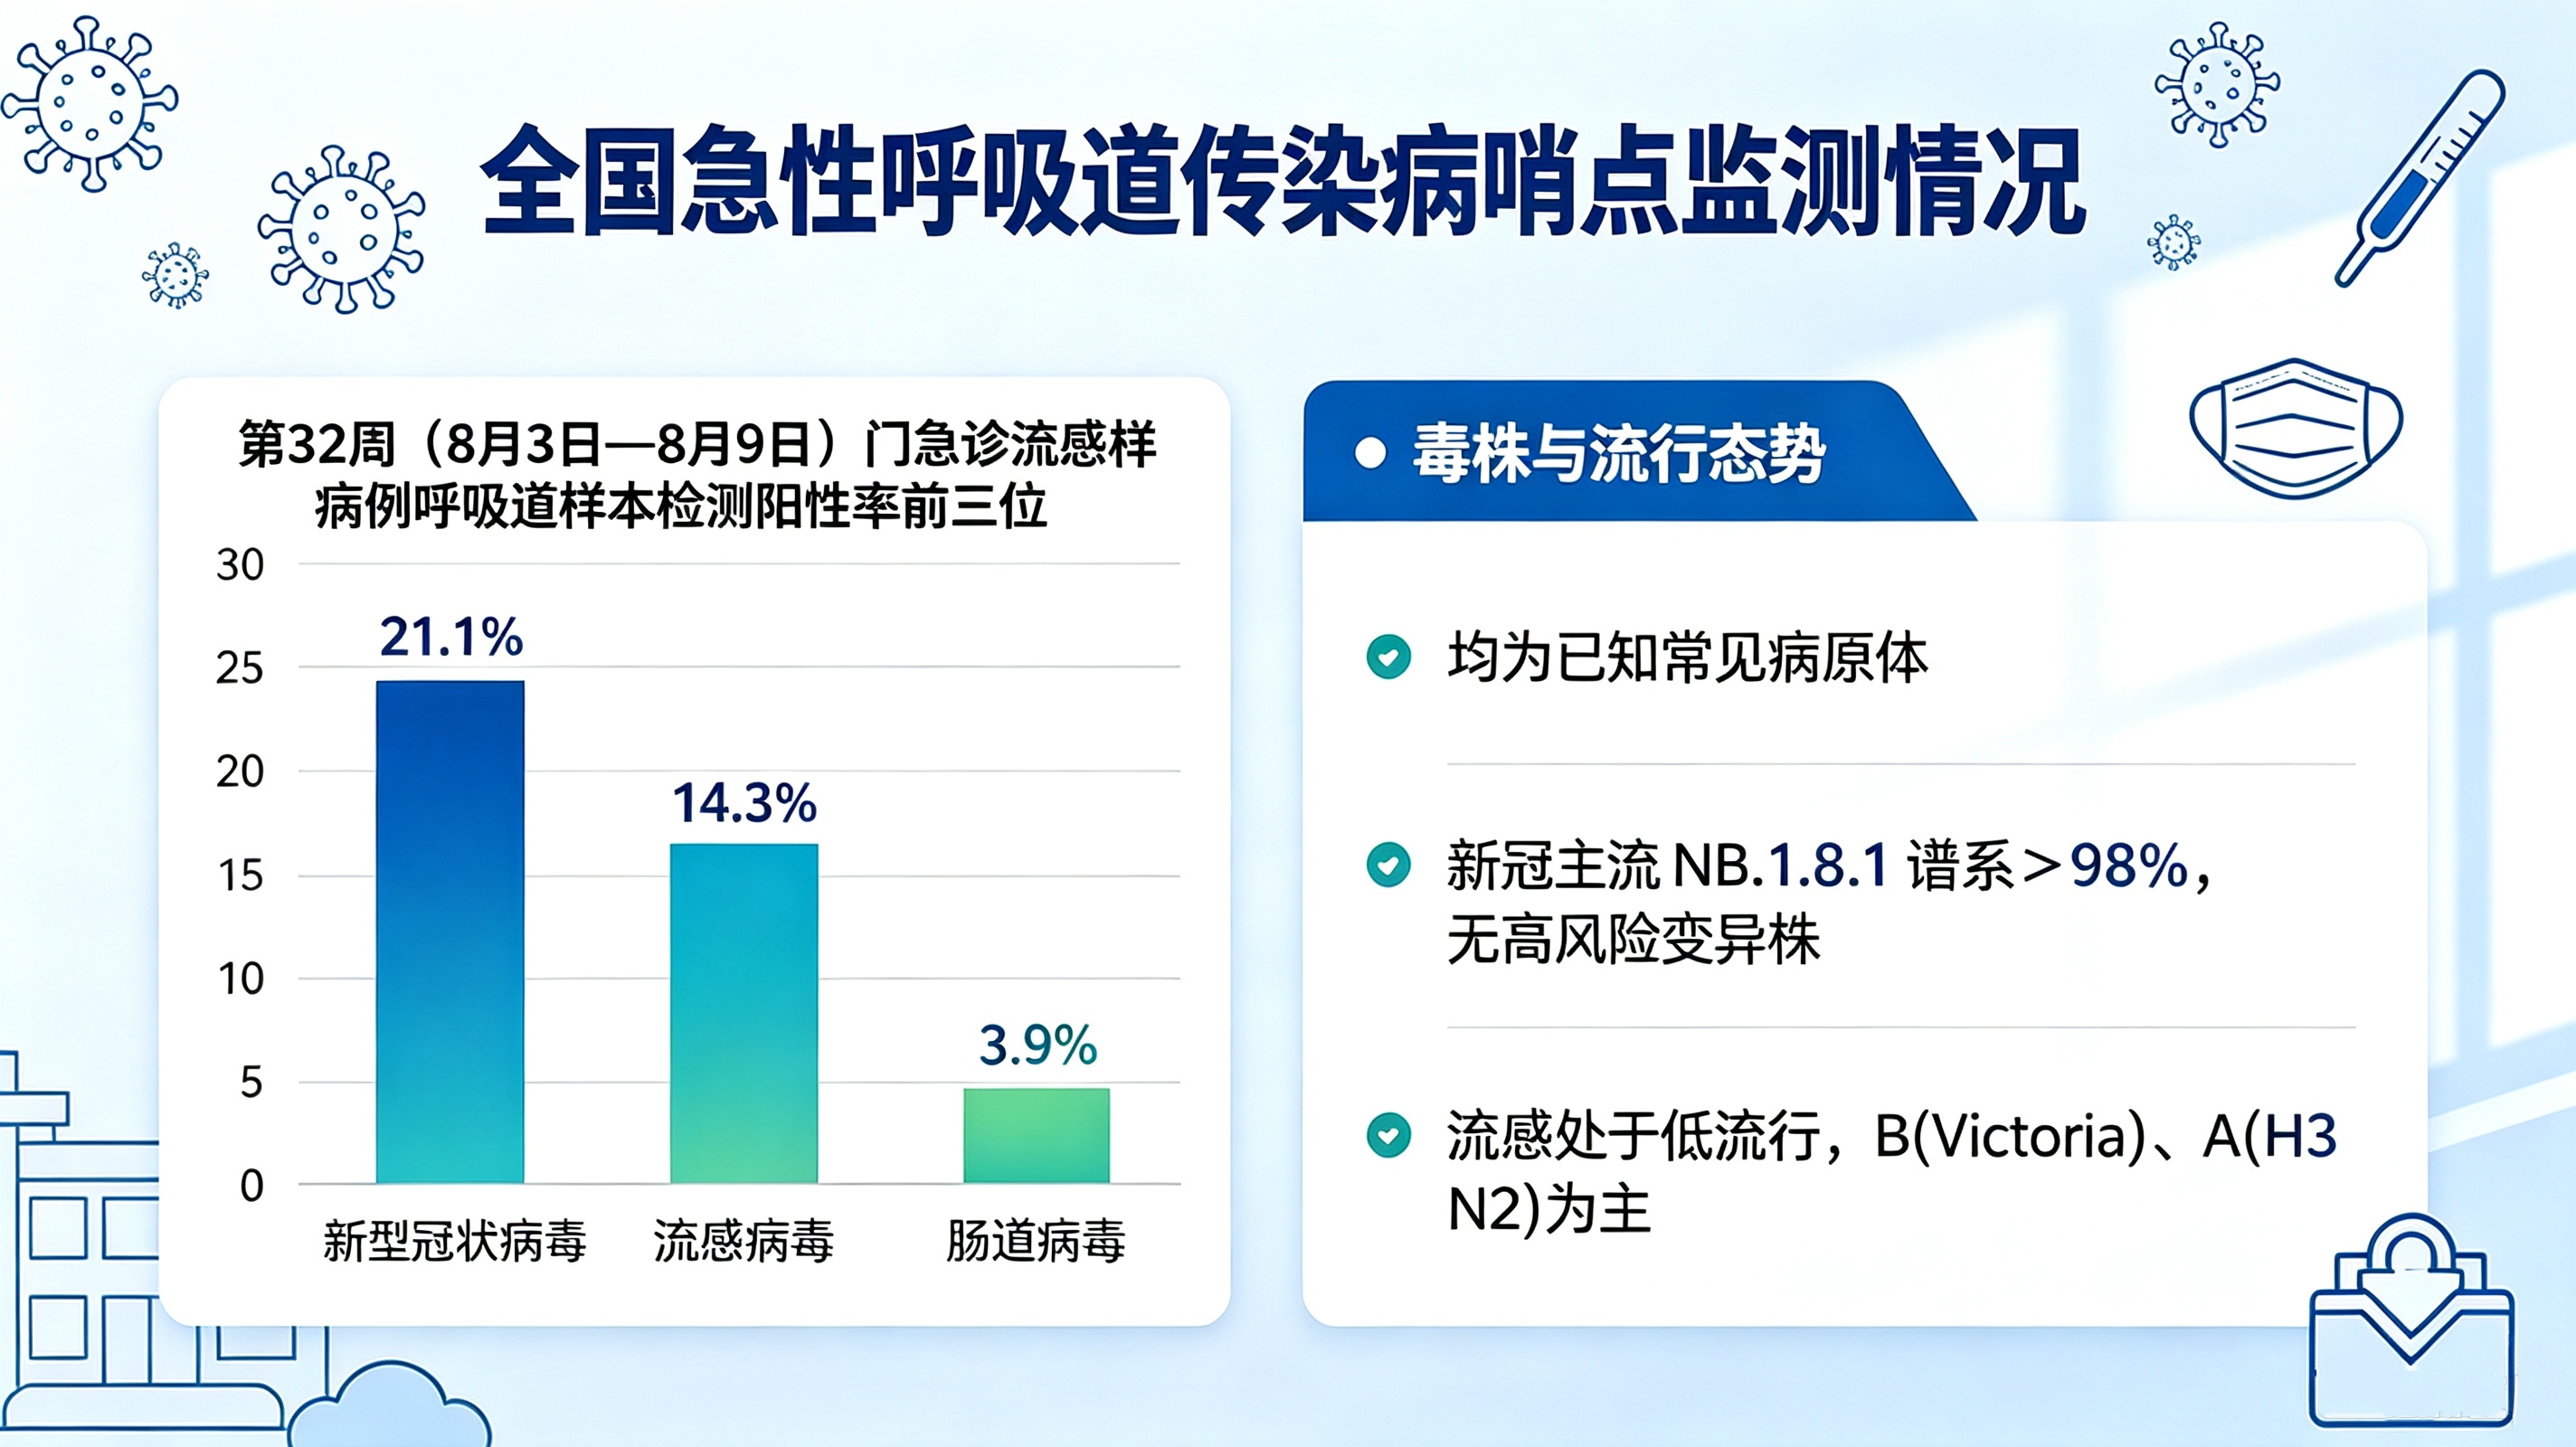
中国疾控中心监测显示,2026年第32周(2026年8月3日—8月9日)全国哨点医院门急诊流感样病例呼吸道样本检测阳性率前三位病原体中新冠病毒以21.1%的占比居首,流感病毒14.3%次之,肠道病毒3.9%位列第三,三者正是开学季校园需要重点防范的对象。监测同时确认,检出均为已知常见病原体,没有发现未知病原体及其导致的新发传染病。流行毒株以NB.1.8.1变异株谱系为主,占比超过98%,未监测到具有重大公共卫生风险的变异株。流感方面,病毒活动强度仍在低流行区间波动,以B(Victoria)系和A(H3N2)亚型为主,随着秋季流行窗口临近,呼吸道疾病的“多病叠加”风险不容忽视。
中国疾控中心明确表示,新冠病毒感染已成为常见多发的呼吸道传染病,我国每年均发生1至2次疫情波动。此次疫情上升仍属周期性波动,强度与前两年相当,上升趋势已明显趋缓,当前处于本次疫情波动的高峰平台期。疾病严重程度未发生变化,主要以轻症为主。
从“乙类甲管”到“乙类乙管”:防控逻辑的根本转变
如果回到2022年底,面对52.2万例新增确诊,社会面的反应将是另一番景象。但在2026年,应对方式已经彻底改变。
2023年1月8日,我国对新冠病毒感染正式实施“乙类乙管”。根据“乙类乙管”传染病防控措施,新冠病毒感染者可以根据病情需要选择居家治疗或到医疗机构就诊。各级各类医疗机构都可以接诊新冠病毒感染的患者,不再要求集中收治到定点医院。不再实行隔离措施,不再判定密切接触者,不再划定高低风险区。
在诊疗层面,《新型冠状病毒感染诊疗方案(试行第十版)》正式发布,将疾病名称由“新型冠状病毒肺炎”正式更名为“新型冠状病毒感染”。第十版诊疗方案和第四版重症诊疗方案明确了重型、危重型高危人群分类和早期预警指标,对于轻症病例早期介入,强化关口前移,坚持中西医结合和多学科诊疗。
监测体系也在同步升级。我国传染病网络直报系统已覆盖全国超8.4万家各级各类医疗卫生机构,通过智慧化多点触发,可不间断开展哨点医院、实验室、环境等多渠道主动监测。监测结果显示,未发现疫情波动对整体医疗秩序造成明显影响。
八种口服药供应平稳:从“一药难求”到品类充足
52.2万例新增确诊背后,药物供应是公众最关心的问题。目前,国内有八种新冠特异性口服治疗药物可供治疗使用,分别为奈玛特韦片/利托那韦片、阿兹夫定片、先诺特韦片/利托那韦片、莫诺拉韦胶囊、氢溴酸氘瑞米德韦片、来瑞特韦片、阿泰特韦片/利托那韦片、奥格特韦钠胶囊。此外,盐酸伊司特韦片已通过审批,上市后将有更多治疗选择。
供给层面,目前公立医疗机构的特异性治疗药物保障总体平稳,诊疗与配药服务照常开展;主流批发零售企业和线上购药平台备货充分、购药通道顺畅,北京、上海、河南、湖北、广东等省份的公立医院供应状态良好,多数基层医疗卫生机构也至少备有一种新冠特异性治疗药物。据健康报报道,中日友好医院(国家呼吸医学中心)药学部孔旭东副主任药师表示,该院新冠药物7月使用量较6月增长约两倍,8月使用量仍呈上升趋势,但该院药物库存充足,未出现断供情况。
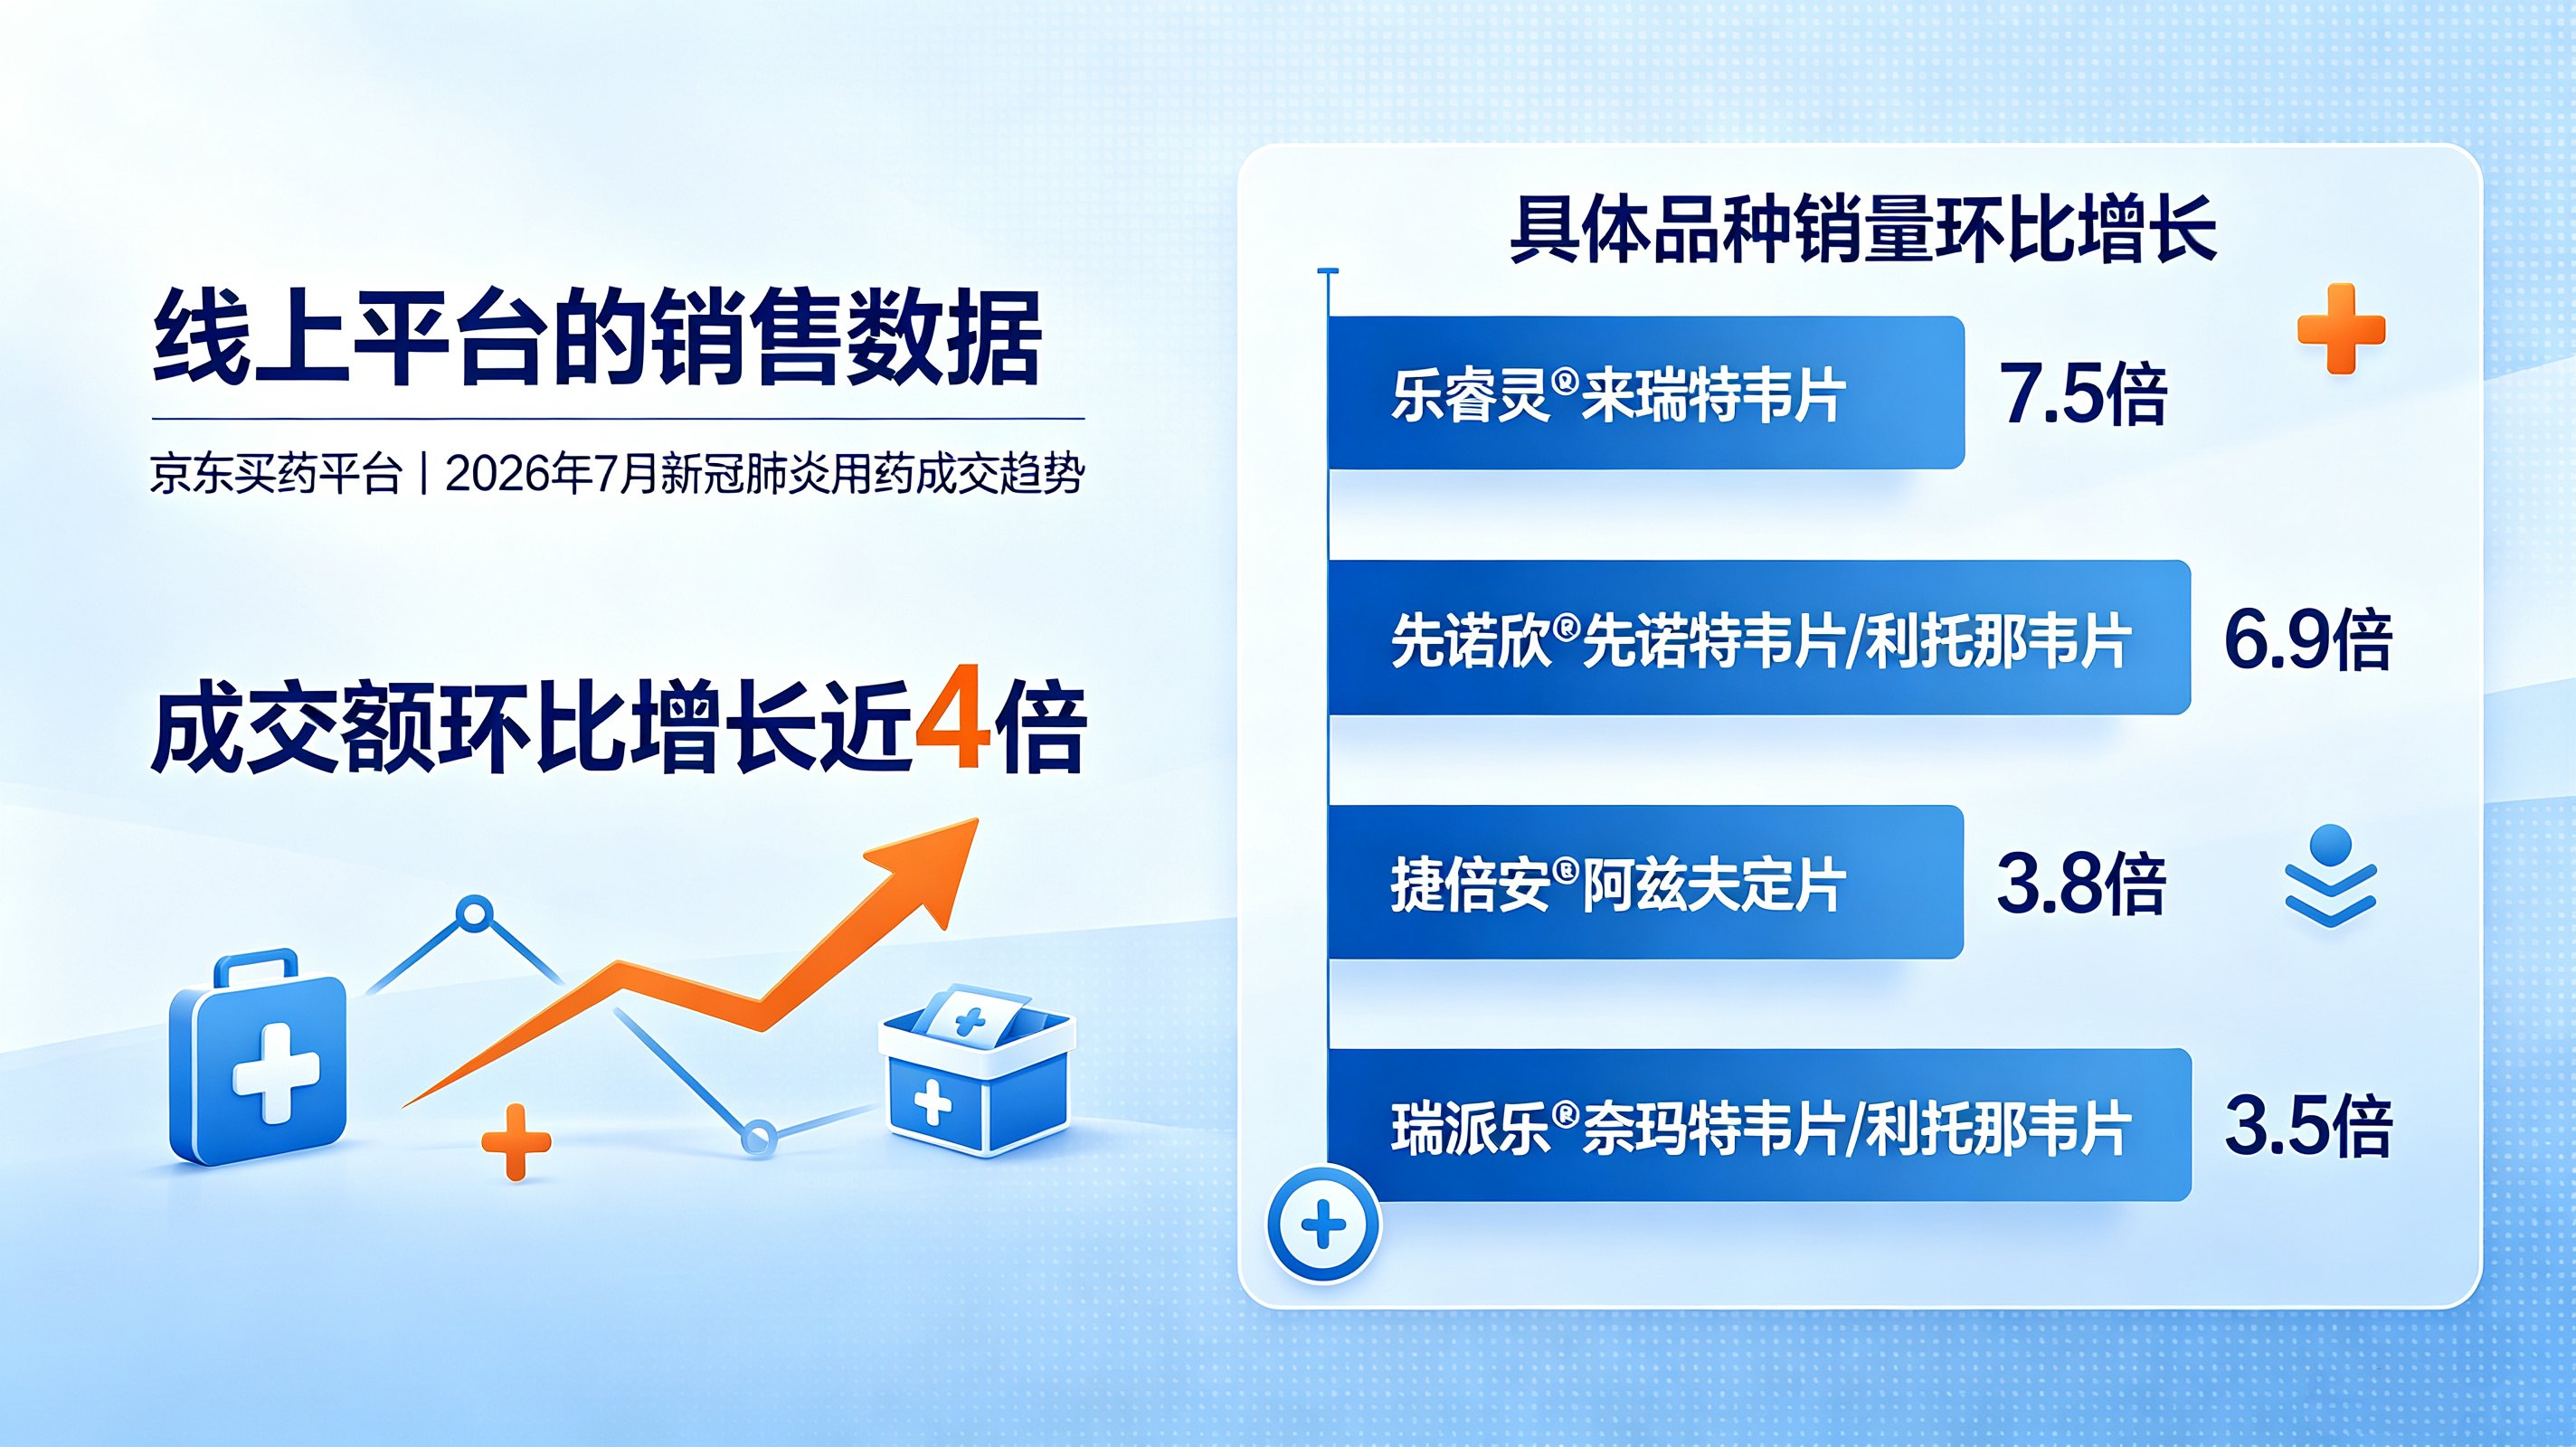
线上平台的销售数据反映了需求的集中释放。京东买药平台数据显示,2026年7月新冠肺炎用药成交额环比上月同期增长近4倍。具体品种方面,乐睿灵®来瑞特韦片销量环比增长7.5倍、先诺欣®先诺特韦片/利托那韦片销量环比增长6.9倍、捷倍安®阿兹夫定片销量环比增长3.8倍、瑞派乐®奈玛特韦片/利托那韦片销量环比增长3.5倍。先声药业相关负责人介绍,面对近期激增的市场需求,先诺欣生产线已满负荷运转,实行24小时不间断生产模式,年产能可达千万人份。
呼吸道疾病“四季常新”:药企如何把握常态化风口
对照2022年底退烧药、抗原试剂一度脱销、医疗机构承压的图景,2026年8月中流行背景下的药品供应从容、医疗秩序如常,折射出行业应对能力的质变。其背后更深层的现实是,呼吸道感染性疾病已进入常态化周期性流行的阶段。新冠的流行节奏受人群免疫水平消长、人员流动规律与室内活动特点共同驱动,夏末秋初的开学季、入冬后的流感高峰、冬春交替的气温反复乃至夏季空调环境的密闭聚集,都是呼吸道疾病的多发窗口,“四季常新”成为新常态。
对于药品行业而言,呼吸道疾病市场的竞争逻辑已发生根本性转变。本轮用药需求增长不仅是疫情波动下的短期补库行为,更折射出公众健康防护理念的深层升级——群众更加注重早储备、早干预,对药品供应稳定性、购药便捷度和配送时效性的要求持续提升。2026年上半年药品全渠道市场同比仅增长0.4%,但即时零售渠道整体同比增长25.4%,渠道的快速变迁要求企业在供应链响应速度和线上布局深度上持续投入。
在品类层面,产品矩阵的完整性决定企业的抗周期能力。从抗病毒药物到对症治疗药品,从检测试剂到常备防护用品,覆盖“预防—检测—治疗—康复”全链条的产品组合,方能在呼吸道疾病的多个高峰期中持续获益。当前国内已有八种新冠特异性口服治疗药物可供使用,品类储备的丰富本身就是行业供给能力提升的标志。
在临床层面,精准识别适用人群正成为用药的关键命题。西安交大二附院党双锁在接受经济日报记者采访时指出,高血压、糖尿病、肥胖、慢性肝病等基础病患者感染后症状虽不典型,但病情进展更快,属于重点防护群体。这意味着围绕高危人群的产品定位和学术推广,将成为药企区别于单纯“广覆盖”策略的差异化竞争力所在。
随着开学季的到来,数千万师生重回校园,52.2万例的新增确诊数据提醒公众,新冠病毒并未远去,但社会与其共处的方式已不同于三年前——政策层面从“乙类甲管”到“乙类乙管”,供给层面从“一药难求”到八种口服药可选,心态层面从恐慌性囤药到理性备药。此次疫情上升仍属周期性波动,对于药品行业而言,呼吸道疾病的市场机会并非“一波流”的短期行情,而是需要长期布局、持续深耕的常态化赛道。科学防护、理性应对、重点保护脆弱人群——这既是“乙类乙管”时代最务实的开学第一课,也是医药行业在常态化周期中行稳致远的底层逻辑。
(本文中参考数据均来源自网络公开信息,仅供参考——编辑:赵莉)